Dinero, ahorro, inversión, deudas y gastos: recomendaciones de una experta en finanzas personales
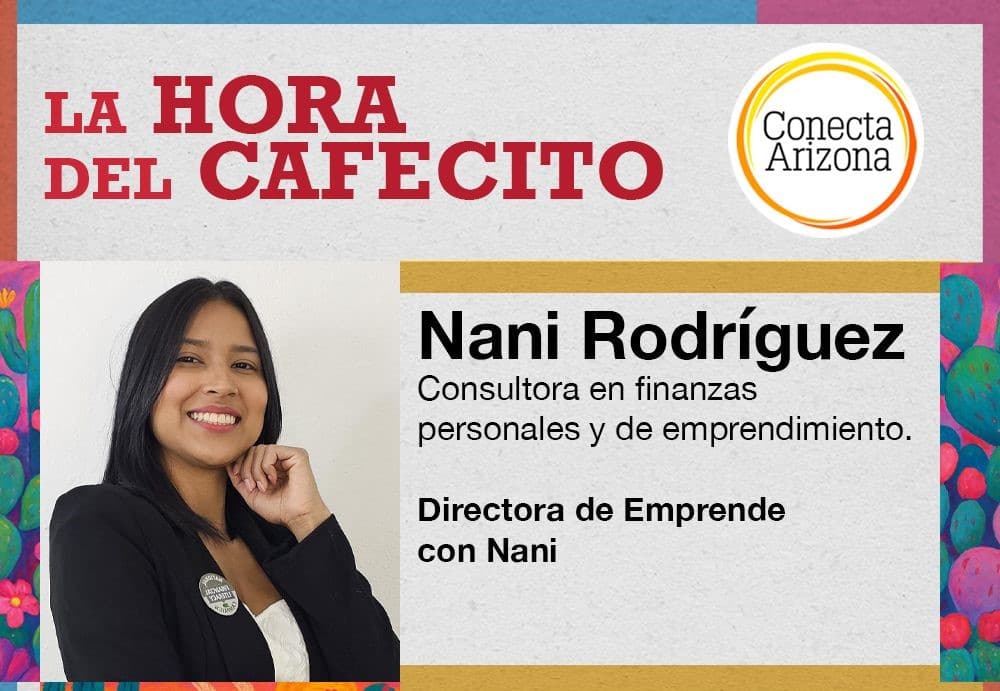
La administración correcta del dinero, el crecimiento financiero sostenible a través del ahorro y la inversión, la libertad financiera, las deudas y el control de gastos, el valor del emprendedorismo y la enseñanza financiera a los niños fueron algunos de los temas analizados por la consultora Nani Rodríguez, quien respondió preguntas de la comunidad de Conecta Arizona en La Hora del Cafecito en WhatsApp. Sus principales declaraciones fueron las siguientes:
🗨️ “Siempre me ha gustado el tema de las finanzas, de administrar el dinero. Desde pequeñita tengo ese espíritu emprendedor, siempre estaba buscando vender pulseritas, helados, lo que sea, es algo que como vino nato en mí y desde pequeñita he generado poquitas o muchas sumas de dinero y he tenido que aprender a administrarlas. Estudié administración de empresas a nivel técnico en Venezuela, y en Colombia me empecé a especializar en el tema de finanzas personales. Con el tiempo comencé a ayudar a otras personas con emprendimientos, compañeras de trabajo, a llevar sus finanzas personales, ayudarlas a salir de las deudas y mi esposo me dijo: ‘¿Por qué no te dedicas a esto? Estás haciendo un trabajo maravilloso en la vida de las personas, estás cambiando sus vidas, tienes un don para eso’. Y ahí tomé la decisión de crear Emprende con Nani y dedicarme de lleno a mentorear a las personas en cuanto a sus finanzas personales”.
🗨️ “Desde pequeños nos han inculcado el tabú en cuanto al tema de las finanzas, la libertad financiera, que la pintan como algo inalcanzable y realmente no es así, incluso también tiene mucho que ver con que no está incluido en el sistema educativo lo que es finanzas personales o cómo manejar o controlar tu dinero, en ninguna parte nos lo enseñan, vamos por la vida dándonos cabezazos y viendo cómo hacemos para administrar nuestro dinero. Esa es una de las principales razones por las cuales cuando los emprendedores montan sus negocios no saben cómo manejar el dinero y es tan alto el porcentaje de negocios que quiebran dentro de los primeros tres años después de su lanzamiento. En cuanto a cómo abordo el tema, me gusta involucrarme en metas y en tomar acción. Si quieres comprarte una casa, montar un negocio o agrandar el que ya tienes, la manera de hacerlo es el buen manejo del dinero”.
🗨️ “En el manejo del dinero, no se trata de cuánto ganas, sino de cuánto ahorras y de cómo lo administras. Conozco personas que, aun teniendo un muy buen sueldo, tienen un estilo de vida que está por encima de sus ingresos. Entonces es muy importante evaluar nuestros ingresos contra nuestros gastos y ver si tenemos la capacidad de vivir y mantener el estilo de vida que estamos teniendo. Porque, si no es así, de esa manera lo único que estamos haciendo es trabajar para pagar gastos, deudas, billes, cuentas y no nos está sobrando el dinero. Y esa es la razón por la que sienten que tienen que trabajar muy duro y aún así no les sobra dinero mes a mes”.

🗨️ “Lamentablemente nos encontramos en un sistema en el que nos hacen entrar en créditos, deudas, intereses altos, porque a ellos les interesa que incurramos en estas deudas. Pienso que es esa la razón por la cual no incluyen esta materia de finanzas personales en el sistema educativo y es porque de esa manera así sigue funcionando la economía. El secreto de la riqueza está en saber administrarnos. He visto personas y trabajadores que ganan menos, salen adelante, montan sus empresas y triunfan, y es por cómo manejan su dinero. Ahí radica la diferencia entre una persona con finanzas saludables y otra con finanzas nocivas”.
🗨️ “La manera en la que te puede sobrar dinero es tomando el control de tus gastos. Esta es la raíz del problema. Una persona que no tenga buenas finanzas personales lo más probable es que no tenga control de sus gastos y con tener control de sus gastos no me refiero solamente a saber ‘yo pago tanto de arriendo, tanto de servicios, tanto de transporte’, sino también saber en qué otras cosas se va tu dinero. Tener control de gastos es saber en qué se va todo el dinero, esté dentro o fuera de tu presupuesto de gastos mensuales. Cuando tienes un control de gastos puedes ver si realmente vale la pena que el dinero se vaya hacia donde se está yendo. Si notas que estás teniendo una fuga de dinero en demasiadas salidas a comer por fuera, puedes tomar control y reducir el gasto, ponerle un porcentaje de presupuesto. Ya teniendo un porcentaje, eso va a dejar otro porcentaje de dinero libre, que lo vamos a llamar flujo de efectivo o cash flow. Ese dinero que te sobra es el dinero que puedes empezar a utilizar para ahorrar, para generar un fondo de emergencias o incluso para invertir. Ese es el primer paso que yo daría para tratar de que me sobre el dinero: simplificar mis gastos”.
🗨️ “Una vez que hayas simplificado tus gastos y viste que hay cositas en las que puedes ahorrar un poquito más, ver cuánto porcentaje de tu sueldo te gastas en los básicos para sobrevivir, como arriendo, comida, transporte, vestimenta, los hijos. Luego crea un plan financiero, o sea un presupuesto, y destina hacia qué finalidad se va a ir cada porcentaje de dinero que tienes en tu cuenta. El dinero que no tiene nombre y apellido se pierde, tenemos que colocarle a nuestro dinero una finalidad y de esta manera es muchísimo más fácil llevar un plan financiero. También hay otra manera: con el cash flow que te sobra puedes comenzar a crear un fondo de emergencias, un porcentaje para tu ahorro y un porcentaje para inversiones, que es lo que te va a llevar a dar el siguiente paso en tu vida financiera”.
🗨️ “Existen dos tipos de deudas: la buena y la mala. Muchas personas incurren en deudas malas pensando que están adquiriendo un activo. La deuda buena es la que utilizamos para apalancamiento, es decir, que te va a generar un retorno de inversión, como por ejemplo comprar una casa que vas a poner en renta, o tomar un préstamo que vas a invertir en un negocio que te va a generar un retorno de inversión. Y la deuda mala es cuando incurres en un crédito que no vaya a producir algo, como por ejemplo comprar muebles de la casa, irse de viaje con la tarjeta de crédito. Estas deudas nos generan intereses altos, no nos están dando provecho, nos quitan capacidad de endeudamiento y el cash flow o flujo de efectivo, que es ese dinerito que nos sobra en los bolsillos después de gastos”.
🗨️ “Debemos ahorrar para crear un fondo de emergencia. Ese es el primer provecho que yo le sacaría a un flujo de efectivo que me sobre en mis finanzas. ¿Por qué? Porque usualmente las personas caen en deudas por no estar preparadas para una emergencia: se les daña la transmisión del carro y toca pasar la tarjeta de crédito porque no tengo un fondo de emergencias en el banco. Lo primero que tenemos que hacer es crear un fondo de emergencias que pueda respaldar que cuando nos ocurra una situación del diario, que nadie estamos exentos que nos ocurra, eso no tambalee mis finanzas personales. Una vez que estemos en ese punto, nos da pie también a ahorrar e invertir”.
🗨️ “Nadie nos enseñó a manejar el dinero y nuestros padres no tienen la culpa porque a ellos tampoco les enseñaron. Es un problema generacional. Nosotros podemos tomar la decisión de dar ese paso y comenzar a instruirnos en cuanto a finanzas personales, y podemos enseñarles luego a nuestros hijos. Si yo le enseño a mi hija inteligencia financiera desde pequeña, va a tener su libertad financiera incluso antes de lo que yo lo logré. Entonces ahí estamos haciendo que sea una riqueza generacional, estamos rompiendo un patrón de un tabú, porque no nos enseñan sobre el dinero ni en la escuela ni en la familia, nadie habla del tema, incluso en lo poco que se habla está mal visto: se dice ‘hay que trabajar demasiado duro para obtener dinero, los ricos son malos, el dinero no crece en los árboles, si es rico es porque algo mal habido hizo’. Nos metemos en nuestro subconsciente que el dinero es malo y esa es la razón por la que también bloqueamos que llegue a nuestra vida. Entonces, al inculcarle algo diferente a nuestros hijos, vamos a crear indiscutiblemente una riqueza generacional en tanto ellos sigan transmitiendo también ese conocimiento. Los primeros pasos para llegar a ella es instruirnos, tomar conciencia de lo que estamos haciendo con nuestras finanzas, qué es lo mejor que podemos hacer con el dinero para incrementar el flujo de efectivo que tenemos, incluso para generar un ingreso extra, o invertir y conseguir la libertad financiera”.
🗨️ “El famoso ‘páguese usted primero’ es un básico de las finanzas: aparta el 10% de tu sueldo para ti. Si no tienes en un corto plazo cómo generar más ingresos, pero necesitas generar un ahorro, cuando llegue tu sueldo tienes que apartar aunque sea ese 10% para tu yo del futuro. Porque si ocurre una emergencia y no tienes en tu flujo de efectivo diario, y no tienes para ahorrar ni siquiera un poquito, menos tienes para afrontar una emergencia. El primer paso que daría sería apartar ese 10% para mí y lo que sobre lo administro para colocarlo en mis gastos, en mis deudas e ir reduciendo compromisos que me ayuden a tener más flujo de efectivo positivo”.
🗨️ “Si tienes muchas deudas, debes comenzar por las tarjetas de crédito. Primero y principal, ante los burós de crédito, las tarjetas de crédito son las que tienen mayor impacto. Cuando tú vas a comprar una casa o un carro, siempre hay un orden de prioridad en las deudas que tienes, que te impiden que te presten este dinero: primero son las tarjetas de crédito las que más te afectan, segundo son los préstamos personales, luego préstamos de carro, y los que menos te afectan son los préstamos estudiantiles y para cosas médicas. Además, las tarjetas de crédito tienen el interés más alto en el mercado: pagas más interés por una tarjeta de crédito que por una casa, entonces mensualmente estás perdiendo más dinero ahí, porque cuando pagas la mínima mensual en tu tarjeta de crédito no todo se va a capital, la gran mayoría se va a intereses. Eso va a hacer que salgas muy lento de la deuda y los intereses se duplican al pasar el tiempo. Si tienes algún ingreso extra utiliza para abonar un poco más de la mínima de las tarjetas de crédito y luego ataca los préstamos personales”.
🗨️ “Hay muchos vehículos financieros en los que podemos ahorrar nuestro dinero e incrementarlo al pasar el tiempo. La inflación es algo real y verídico que vivimos constantemente y es llamado el asesino silencioso del dinero. Cuando ahorramos dinero y lo guardamos debajo del colchón, estamos permitiendo que nuestro dinero se devalúe. Obviamente tenemos que tener una cantidad de dinero disponible como fondo de emergencia, pero si vamos a ahorrar dinero y a querer conservarlo en el tiempo y tener más adelante una cantidad con la cual puedas contrarrestar los imprevistos, se debería colocar en un vehículo financiero que te dé un porcentaje de interés compuesto más alto del 4%, porque si inviertes por debajo del 4% entre la inflación, los impuestos y el tiempo estarías ahorrando debajo del colchón y cuando vayas a retirar tu dinero vas a tener prácticamente lo mismo. Tenemos que tener muy en cuenta eso cuando vayamos a colocar nuestro dinero en un vehículo financiero: que sea confiable, que no tenga riesgos y que tenga una tasa de retorno de un interés más alto del 6%”.

🗨️ “El plan es tratar de no endeudarse, yo recomiendo generar un ahorro, pero si no tienes la capacidad de generar un ahorro o un ingreso extra, es una buena opción tomar un préstamo para potenciar un negocio, siempre y cuando tomes previsiones: tienes que hacer un buen estudio del mercado con los clientes, ver si el producto funciona para que no te vayas a embarcar en una deuda que luego no te permita pagarla. Otra cosa que tienes que tomar muy en cuenta es dónde vas a tomar el préstamo: hay lugares donde el interés es muy alto”.
🗨️ “Podemos generar un ingreso extra, todos tenemos dones y talentos, puedes ver en qué eres bueno y qué puedes hacer para monetizar eso en lo que eres bueno: si cocinas muy bien comienza a vender comida. O puedes comenzar un empleo part time con el que puedas obtener más dinero y con eso comenzar a hacer frente a tus gastos, minimizar deudas y analizar qué de tus gastos realmente es necesario y qué puedes eliminar o reducir para que comience a sobrar un poquito más de ese dinero mensual”.
🗨️ “Como dice Robert Kiyosaki, los niños aprenden jugando, entonces podemos comenzar jugando con ellos juegos de roles: jugar a la tiendita y que puedan ver lo que es el dinero, el intercambio del valor del dinero por un producto. Estos juegos de roles ayudan muchísimo porque ellos aprenden viendo, jugando, van a entender que el dinero tiene un valor. Si están un poquito más grandes podemos hablar de darles una mesada y de enseñarles a administrar ese dinero durante el mes: si te quieres comprar una golosina o un juguete, lo puedes hacer, pero sabes que hasta el mes que viene no vas a tener más dinero y si quieres alguna otra cosa te vas a tener que esperar. Y a otra edad, más grandes, enseñarles a producir dinero: pueden montar un mini emprendimiento y que le vendan a los mismos vecinos, a la misma familia para que entiendan el valor de lo que es producir dinero, que hacer el dinero es también un trabajo y que por eso hay que valorarlo cuando lo tenemos y saber administrarlo. Existen en Estados Unidos tarjetas de débito para menores de edad en las que puedes también colocarles el dinero y ellos hacer sus propias compras. El mismo Kiyosaki creó un juego que se llama Cash Flow y luego Cash Flow para Niños o Cash Flow Kids: jugando, los niños aprenden a manejar sus finanzas inteligentemente”.
🗨️ “A los niños también hay que hablarles claro de lo que es el dinero, lo que es ahorrar, cómo se gana, cómo es correcto gastarlo. Soy muy partidaria de no decirle a los niños ‘no hay para esto, no alcanza, no se puede, no tenemos dinero’. Eso está mal, porque ahí está la raíz del problema, ese chip que le meten a los niños en la mente y crecemos pensando que no alcanza, que no hay, que no se puede. Hay que decirles: ‘¿cómo vamos a hacer para que te alcance para este juguete? Vamos a empezar a reunirlo, vamos a colocar este cochinito y vamos a empezar a meterle monedas hasta que nos alcance para comprar el juguete’. Ahí les estás enseñando el hábito del ahorro, que se puede conseguir con disciplina el dinero que necesitas para llegar a tus metas. Yo nunca digo ‘no puedo comprarme esta casa, no puedo hacer esta inversión’, yo digo ‘cómo voy a hacer para conseguir esta casa, qué tengo que hacer, qué inversión tengo que hacer para generar el dinero para comprarme esta casa o para meterme en esta inversión’. Esa mentalidad es la que le tenemos que transmitir a nuestros hijos”.
🗨️ “Es lamentable cuando vemos que personas llegan a una edad y no tienen con qué retirarse. En Estados Unidos se retiran a los 65 años, pero la expectativa de vida es hasta los 85. ¿Qué vamos a hacer esos 20 años en los que se supone que no deberíamos estar trabajando? Como las personas no planifican esto con anterioridad, es esa la razón por la que vamos a tiendas y vemos trabajando a las personas ancianas que no pueden ni caminar. Entonces, nunca es tarde para tomar conciencia y empezar a planificar nuestro retiro. Y una de las maneras en la que lo podemos hacer también es por medio de vehículos financieros que te dan rentabilidad de interés compuesto y te dan la seguridad de no perder. Recomiendo destinar una cantidad mensual para colocarla en un fondo como esos y comenzar a tomar acción para generar un ahorro potencial para la edad de retiro”. “Las finanzas personales es como volverte fitness o empezar un deporte nuevo, todo se trata de hábitos. Yo puedo decirle a la persona exactamente qué hacer, darle una estrategia financiera para que mejore sus finanzas personales, pero si la persona no lo aplica nada va a cambiar. Y es ahí donde la asesoría juega un papel muy importante porque se genera un acompañamiento: me ha tocado apoyar a las personas a cambiar sus hábitos, tenemos que quitar los hábitos malos, de gastos impulsivos, y cambiarlos por hábitos buenos, como el ahorro. Al inicio no va a ser fácil, pero la idea es tener compromiso y constancia, y eventualmente esos hábitos los van a ir desarrollando”.
Queremos que Conecta Arizona sea ese lugar en donde podamos darle un espacio, un eco y amplificar tus historias.
Plumas invitadas de Conecta Arizona
Autor(a)